Der freiwillige Kohlenstoffmarkt hat sich in den vergangenen Jahrzehnten von einer Nischenidee zu einem etablierten Instrument der internationalen Klimafinanzierung entwickelt. Seine Wurzeln reichen bis in die 1990er-Jahre zurück, als mit dem Kyoto-Protokoll erstmals verbindliche internationale Klimaziele vereinbart wurden. In diesem Umfeld entstanden die Grundlagen für marktbasierte Mechanismen, mit denen Investitionen in Klimaschutz und nachhaltige Entwicklung gefördert werden sollten.
myclimate ist genau in dieser Anfangszeit entstanden. Was einst als kleines ETH-Spin-off mit wenigen engagierten Umweltstudierenden begann, entwickelte sich zu einer internationalen Klimaschutzorganisation. Von Beginn an stand das Ziel im Zentrum, den Ausbau erneuerbarer Energien und weitere Klimaschutzmaßnahmen weltweit zu fördern und daraus verifizierte Emissionsreduktionen zu generieren.
Seither hat sich im Bereich der Projektqualität viel verändert. Internationale Standards haben die Anforderungen an Klimaschutzprojekte kontinuierlich erhöht. Methoden wurden präziser, Prüfverfahren strenger und Transparenz wichtiger. Gleichzeitig sorgen neue Akteure wie unabhängige Ratingplattformen für zusätzliche Orientierung und Vergleichbarkeit im Markt.
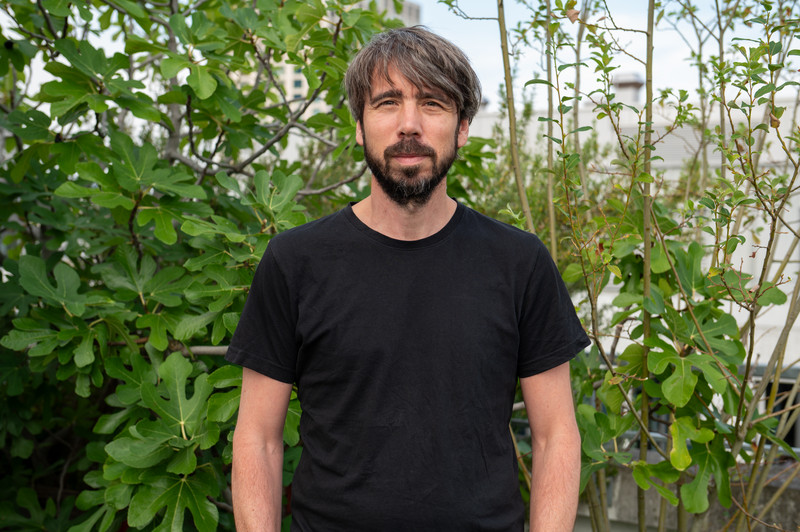
Kaum jemand bei myclimate hat die Entwicklung des freiwilligen Kohlenstoffmarktes so lange und aus so unterschiedlichen Perspektiven begleitet wie Thomas Finsterwald. Seit 20 Jahren beschäftigt er sich mit der Entwicklung, Umsetzung und Qualitätssicherung von Klimaschutzprojekten. Ein idealer Anlass, um gemeinsam zurückzublicken: Wie hat sich Projektqualität in den vergangenen zwei Jahrzehnten verändert? Welche Rolle spielen Standards, Ratings und unabhängige Prüfungen heute? Und wohin entwickelt sich der Markt als Nächstes?
Thomas, intern sprechen wir manchmal liebevoll von den «myclimate-Dinosauriern». Du gehörst zu den Menschen, die die Organisation über Jahrzehnte geprägt haben. Wenn du an den Anfang zurückdenkst: Wie sah ein typischer Arbeitstag bei myclimate vor 20 Jahren aus?
Thomas Finsterwald:
Oh, das ist lange her. Wir waren damals sechs Mitarbeitende, glaube ich, inklusive Geschäftsführer. Der CO2-Markt war in den Anfängen, das EU-Emissionshandelssystem gerade etabliert, aber noch nicht für die CO2-Emissionsreduktionen im großen Stil geöffnet. Der Klimarappen, mit welchem die Erdölimporteure die verpflichtenden Kompensationsmaßnahmen umsetzen wollten, hat in der Schweiz gerade ermöglicht, dass zukünftig eine Nachfrage nach Schweizer CO2-Reduktionsprojekten im großen Stil entsteht. Im internationalen Kompensationsmarkt war eine massive Entwicklung spürbar, es war eine unglaubliche Aufbruchstimmung und geradezu eine Euphorie, wobei sich dies natürlich mehrheitlich auf den Kreis der «Eingeweihten» beschränkte. Neue Methoden für die Zertifizierung von Projekten wurden entwickelt und ständig neu diskutiert, internationale Finanzierungsfonds geschaffen, große Konferenzen und Messen schossen aus dem Boden und die Nachfrage nach sogenannten CERs (Certified Emission Reductions) stieg und stieg bei entsprechend hohen Preisen (bis zum Absturz zwischen 2011 und 2013).
Nun zurück zu uns sechs post-Studenten im Kreis 5 in Zürich. In dieser Zeit, in der immer mehr große Akteure wie Finanzinstitute, Versicherungen und Beratungsfirmen in den Markt eintraten, waren wir ein kleiner ETH-Spin Off mit wenig Erfahrung und bescheidenen finanziellen Möglichkeiten, aber mit großen Ambitionen und viel Herzblut und der Mission, dem mehrheitlich profitorientierten Zertifizierungsmarkt eine ökologisch und sozial nachhaltige, gemeinnützige Alternative anzubieten. Es ist aus heutiger Sicht eindrücklich, wie uns engagierte Kunden und Firmen in dieser Anfangszeit das nötige Vorschussvertrauen entgegenbrachten, damit wir die ersten großen Schritte gehen durften.
Der Arbeitsalltag war sehr geprägt durch Unklarheit, sowohl bei der Zertifizierung von Projekten, wo die Regeln und Tools gerade in der Entstehung waren und ständig interpretiert und neu diskutiert werden mussten (in meinem ersten Jahr hat der Gold Standard gerade die eigene Projektzertifizierung lanciert), als auch bei den Kunden und in der Öffentlichkeit, wo die Kenntnis und das Verständnis für unser Angebot überhaupt nicht vorhanden war. Egal ob man im Verkauf oder im Projektteam war, war man oft unterwegs, um zu erklären, was wir da eigentlich tun und warum es Sinn macht, uns Geld dafür zu geben. Auf der Projektseite war es auch nicht einfach, neue geeignete Partner und Projekte zu finden. Unser internationales Netzwerk war noch sehr begrenzt, genauso die damaligen Kommunikationsmittel, vor allem in den von uns anvisierten strukturschwachen Regionen im globalen Süden, und das Vorwissen für den neuen Mechanismus vieler Implementierter, welche für uns die Projekte umsetzen sollten, schlicht nicht vorhanden. Vertrauen musste überall zuerst aufgebaut werden. Wir hatten aber auch schon bald genügend erste Projekte, für welche wir die entsprechenden Dokumente erstellten, Monitoringpläne und Berichte aufsetzten, Projektbeurteilungen und Zertifizierungen durchführten.
An welchem Projekt hast du damals als Erstes gearbeitet? Gibt es Erinnerungen oder Erlebnisse, die dir bis heute geblieben sind?
2006 betreuten wir ungefähr 7 Projekte gegenüber mehr als 50 heute im Jahr 2026. Das Projektteam aus 2-3 Personen war so klein, dass man irgendwie bei allen Projekten mehr oder weniger involviert war. Ich habe mich persönlich anfangs stark um ein Kleinwasserprojekt in Indonesien gekümmert, welches wir noch bis 2022 im Projekte-Portfolio hatten. Das prägendste Erlebnis war sicher, als ich nach all der schwierigen Kommunikation über E-mail und furchtbaren Skype-Verbindungen das erste Mal das Projekt und das lokale Team besuchen konnte, meine erste Reise nach Indonesien überhaupt. Ich war damals tatsächlich noch ohne Handy unterwegs, es war ganz schön aufregend und spannend, ob man immer dort abgeholt wurde, wo man vorher abgemacht hatte. Ein paar Schweisstropfen hat das schon gekostet. Die Gegend war aber wunderschön, die Leute super nett und endlich habe ich «mein» Projekt im Regenwald gesehen, in welches ich schon so viele Stunden zuhause in Zürich investiert hatte. Mit den Arbeitern der Partnerorganisation habe ich immer in kleinen Hütten in einem gemeinsamen Raum übernachtet und man hat sich wohl ziemlich lustig gemacht über meine Unerfahrenheit, auch wenn sie es nicht gezeigt hatten.
Du hast den Aufstieg des freiwilligen Kohlenstoffmarktes aus nächster Nähe miterlebt. Was waren aus deiner Sicht die wichtigsten Faktoren für sein Wachstum und seinen Erfolg?
Ein wichtiger, wohl der wichtigste, Auslöser und Meilenstein in der Geschichte der Carbon Markets war die Einigung auf das Kyoto-Protokoll am Ender der 90er Jahre. Die Länder bekamen das erste Mal verbindliche Treibhausgasreduktionsverpflichtungen und ein Marktmechanismus wurde geschaffen, welcher den Kauf und die Anrechnung von Emissionsreduktionen aus anderen Ländern ermöglichte (der CDM). Die Tonne CO2 bekam plötzlich einen monetären Wert und dadurch einen Handelswert, es wurde das erste Mal in der Geschichte für Länder und Unternehmen attraktiv, in solche Projekte zu investieren. Dies war eine Weiterführung des Verursacherprinzips auf die «Klimaschäden», das war schon ein großer Schritt.
Der freiwillige Markt hat diese Idee des Kaufs von zertifizierten Emissionsreduktionen zur Projektfinanzierung übernommen und damit die freiwillige Kompensation von Firmen- und Individualemissionen ermöglicht. Der Gedanke dahinter war bestechend einfach: man kann und konnte auf eine direkte und effiziente Art Verantwortung für sein Handeln und seinen «CO2-Abfall» übernehmen und dies, im Falle der Firmen, auch entsprechend kommunizieren. Es verband die Welt der ökologisch orientierten Menschen mit der Entwicklungszusammenarbeit und aber auch dem liberalen Wirtschaftsgedanken, dort die Emissionen einzusparen, wo dies am günstigsten und effizientesten möglich ist. Damit konnten sich in den Anfängen viele nicht anfreunden, viele andere aber schon.
Kurz gesagt: Der Markt im großen Stil und damit auch der freiwillige Markt wurde angestossen, angetrieben und stark beeinflusst von der Entwicklung und der Nachfrage im verpflichtenden Kyoto-Markt. Der freiwillige Markt hat diesen Mechanismus im Grundsatz übernommen und ihn aber entsprechend der Bedürfnisse der freiwilligen Kunden erweitert, zum Beispiel indem ein Gold Standard mehr soziale und ökologische Nachhaltigkeit, Stakeholder Involvement und höhere Anforderungen generell eingefordert hat.
Die Branche hat aber auch schwierige Jahre erlebt. Was hat zur Vertrauenskrise beigetragen und welche Lehren hat der Markt daraus gezogen?
Es gab einige Up-and-Downs.
Die Finanzkrise 2008 führte zu einer Senkung der Nachfrage, und das Emissionshandelssystem der EU war mit Zertifikaten überversorgt und senkte gleichzeitig die erlaubte Menge an Emissionszertifikaten. Die gleichzeitig große Menge an Projekten, welche in der Wachstumsphase aufgebaut wurden und jetzt zu Reduktionen führten, führte zum Preissturz in den Jahren 2011 und 2013 auf wenige Cents pro Tonnen im Verpflichtungsmarkt und zu vielen Bankrotts von Marktplayern und Rückzügen aus dem Carbon Markt für andere. Der freiwillige Markt hat sich in der Zeit erstaunlich gut halten können, auch weil man im freiwilligen Markt nicht nur Zertifikate kauft, sondern vielmehr die Projekte und Geschichten dahinter, und dafür auch bereit war, etwas mehr zu bezahlen. Aber natürlich war dieser Marktschock auch bei uns sehr spürbar, weil jetzt auch viele Projekte aus dem Verpflichtungsmarkt im freiwilligen Markt angeboten wurden.
Schon früh, spätestens ab 2008, gab es immer wieder Diskussionen über die Additionalität der Projekte, also darüber, ob ein Projekt überhaupt eine zusätzliche Wirkung erzielt (und nicht sowieso stattgefunden hätte). Sowohl in der Forschung als auch bei Marktbeobachtern kam immer mehr Kritik auf, dass dies durchaus nicht immer der Fall ist. Obwohl dies nur wenige Projekttypen in wenigen Ländern betraf, mehrheitlich Großprojekte wie Wind- und Wasserkraftwerke und Industriegasprojekte, und keine die myclimate im Angebot hatten, war der Vertrauensverlust am gesamten CO2-Kompensationsmechanismus erheblich. Gerade aber im freiwilligen Markt haben solche Kritiken immer wieder Anlass gegeben, die erlaubten Projekte zu begrenzen, die Kriterien für Technologien anzupassen oder Bedingungen wie die Additionalitätsbeurteilung nachzuschärfen.
Man darf sich die Regeln und Kriterien der Carbon Standards grundsätzlich nicht starr vorstellen. Diese wurden in den letzten zwei Jahrzehnten erheblich angepasst, ausgebaut und verbessert, immer auch in Hinblick auf die neuesten Erkenntnisse der Wissenschaft und der Entwicklung in den Projektländern, und natürlich auch aufgrund von berechtigter Kritik von Marktbeobachtern.
myclimate hat schon sehr früh überwiegend auf Projekte gesetzt, welche in stukturschwachen, häufig ländlichen Regionen umgesetzt wurden. Die Additionalitätsfrage in Bezug auf Großkraftwerke und Industrie hat unsere Projekte eigentlich nicht betroffen und doch beeinflusst ein Vertrauensverlust die gesamte Branche, da man diese nötige Unterscheidung nicht immer kommunizieren kann.
Schon sehr früh kam vor allem von Seiten von NGOs und Konsumentenschutz die Kritik an dem Konzept und an der Verwendung von Klimaneutralität, Kompensation und Netto-Null auf. Dies hat sich ungefähr im Jahr 2022 so weit zugespitzt, dass in den Medien das Thema Greenwashing im Zusammenhang mit dem CO2-Markt rauf- und runtergespielt wurde. Diese Kritik aufnehmend, hat myclimate schon im Jahr 2022 beschlossen, von der Bezeichnung Klimaneutralität und Kompensation zum Konzept der Klimafinanzierung zu wechseln. An den sinnvollen Projekten, mit entsprechender Wirkung änderte sich nichts, aber die Kommunikation von myclimate und ihren Kunden musste angepasst werden, und es war eine Herausforderung, alle unsere Kunden auf diese Reise mitzunehmen. Die Standards und die Marktteilnehmer haben dieses Thema größtenteils auch aufgenommen und in diversen neuen Regeln für die Kompensations- und Klimaneutralität-Claims verarbeitet.
Kaum davon zu lösen und praktisch gleichzeitig kam die Kritik, dass in gewissen Projekten zu viele Emissionsreduktionen, vor allem durch eine falsche Baseline-Entwicklung, angerechnet würden. Obwohl dies vor allem ein Skandal rund um wenige REDD-Projekte und da vor allem unter dem VERRA-Standard war, und daher myclimate nicht direkt betraf, wurden im gesamten Markt die Regeln nachgeschärft und die konservativen Annahmen für verschiedene Projekttypen weiter verschärft. myclimate betraf dies vor allem im Bereich von Community-Projekten, deren Wirkung heute mit konservativeren Annahmen berechnet werden müssen. Man will seit diesen öffentlichen Skandalen und dem folgenden Vertrauensverlust auf Nummer Sicher gehen, was wiederum bedeuten kann, dass die Finanzierung von sinnvollen, aber eher teureren Projekten ein Problem werden kann, weil diese auch direkt mit der erzielten Emissionsreduktionen zusammenhängt.
Wenn du die Projektqualität heute mit jener vor 20 Jahren vergleichst: Was hat sich am stärksten verändert? Ich denke dabei an Standards, Audits, Rating-Plattformen und Due-Diligence-Prozesse, die heute eine viel größere Rolle als früher spielen.
Da hat sich unglaublich viel getan. Wie bereits erwähnt, haben sich die Regeln, Methoden, Guidelines der Standards in einer Weise und einem Tempo verändert, dass man hinterherkommen muss. Die Richtung ist klar: noch mehr Sicherheit und noch konservativere Impact-Berechnung werden eingebaut, mit allen Vor- und Nachteilen für die Kunden und die Projekte. Die Tools, der Austausch mit den Standards und die Register für die erzielten Zertifikate sind natürlich deutlich digitaler und professioneller geworden. Und auch transparenter: alle Projekte, deren wesentliche Dokumente, Prüfungsberichte und der Status der Zertifizierung sind öffentlich einsehbar.
Auch nehme ich wahr, dass die Audits in den Projekten professioneller geworden sind und die kritischen Punkte gezielter aufdecken und angehen. Aufgrund der Qualitäts- und Vertrauenskrise wurde der ICVCM (Integrity Council for the Voluntary Carbon Market) im Jahr 2021 gegründet und werden nun Projekte und Methoden nach deren Integritätskriterien beurteilt und allenfalls mit den Core Carbon Principle Labels ausgezeichnet. myclimate unterstützt diese Entwicklung und wird nun alle Projekte, wo dies möglich ist, entsprechend prüfen und auszeichnen lassen.
Das Paris Agreement, welches jetzt mit den Marktmechanismen im Artikel 6.2 und 6.4 richtig Fahrt aufnimmt, führt dazu, dass mehr und mehr Projekte die Zustimmung der Projektländer benötigen und man entscheiden kann, ob es ein Corresponding Adjustment gibt oder nicht.
Rating-Agenturen waren für myclimate lange kein Thema, sind nun aber zu einem festen Bestandteil des Marktes geworden und beurteilen immer mehr Projekte im Markt. Inwiefern dies auf lange Sicht die Qualität erhöht und zu einem Preis-Premium der «guten» Projekte führt, muss sich zeigen. Dabei darf man nicht vergessen, dass dabei vor allem das Risiko für Realisierung einer wirklichen Tonne beurteilt wird und dies gerade bei myclimate-Projekten nur ein Teil dessen ist, was wir als gutes Projekt anschauen. Es geht uns auch um die langfristigen Strukturanpassungen vor Ort, um die Leute und die Modelle, wie diese von dem Projekt profitieren können, und das passt dann selten in ein AAA-BBB-Schema.
Intern bei myclimate läuft alles sehr viel anders als bei meinem Start 2006. Wir haben ein professionelles Projektteam von über 30 Kolleg*innen, welche sowohl internationale als auch regionale Projekte (im DACH-Raum) planen, umsetzen und zertifizieren. Wir haben die Qualität intern als großes Thema gesetzt und verbessern unsere Prozesse und Tools kontinuierlich. Wir wollen als Stiftung diejenigen Projekte unterstützen, welche besonders viel Impact erzielen und nicht nur die möglichst günstige Tonne CO2. Unsere Due Diligence-Prozesse erlauben uns, die Projekte und deren Risiken genau zu kennen, bevor wir einen Vertrag unterschreiben und diese im Projektverlauf kritisch zu begleiten. Wir wollen partnerschaftlich mit unseren Projektimplementierer vor Ort umgehen, auf Augenhöhe sein und bleiben sowie immer mit den lokalen Begebenheiten im Blick über die Verwendung der Gelder diskutieren. Wir verpflichten uns als Stiftung, mindestens 80 % der Gelder direkt in den Projekten einzusetzen, was uns deutlich unterscheidet von vielen Mitbewerbern und meiner Meinung nach auch einen Teil der Qualität ausmacht. Neue Technologien kommen nicht nur bei den Projekten zum Zug, sondern verbessern die Messung des Impacts im Monitoring: digitale Tools und Geodaten werden zur Erfassung und Verarbeitung von Daten eingesetzt und erhöhen die Qualität deutlich gegenüber früher.
Wo siehst du heute die größten Spannungsfelder in der Projektentwicklung? Gibt es Interessenkonflikte zwischen Projektentwicklern, Investoren, Käufern und lokalen Gemeinschaften?
Ich sehe einen Konflikt zwischen den zunehmend risikoarmen Investments und den risikoreichen Projekten von myclimate im globalen Süden. Dies führt dazu, dass die Kunden und Standards möglichst viel Sicherheit wollen, möglichst keine angreifbaren Projekte, keine finanziellen Risiken und auch keine Reputationsrisiken. Ausserdem möchten die Kunden den Impact bestenfalls erst bezahlen, wenn er schon verwirklicht wurde. Auf der anderen Seite arbeiten wir als myclimate aber gerade in Gegenden und mit Projekttypen, die nicht ganz ohne Risiko möglich sind, und dies mit Überzeugung.
Seit 2008 arbeiten wir in Madagaskar mit unserem Partner ADES zusammen, welche jedes Jahr mehr als 50'000 Haushalte mit effizienten Kochern beliefern. Jeder der Madagaskar kennt, kann sich vorstellen, wie sinnvoll dies gegen die Abholzung im Land und für die Gesundheit und die Lage der Familien ist. Abgesehen davon leistet ADES unglaubliche Arbeit für die lokalen Mitarbeiter*innen und die Schulkinder und dies im ländlichen Raum und nicht nur in den Städten. Ein Musterbeispiel eines guten, sinnvollen Projekts. Allerdings werden die erzielten Tonnen durch Regeln und konservative Annahmen ständig reduziert, die Anforderungen an die Stoves werden raufgesetzt und die Monitoringanforderungen erhöht. Man darf mich hier nicht falsch verstehen, das macht alles grundsätzlich sehr viel Sinn, um das Vertrauen zu erhöhen und viele Projekte zu verbessern. Im riesigen ländlichen Raum in einem der ärmsten Länder der Welt, welches teilweise kaum erschlossen ist, kann die Produktion, der Vertrieb und das Monitoring aber nicht gleich technologisch und günstig erfolgen wie in urbanen Gebieten oder in weiterentwickelten Ländern. Dies ist eine Herausforderung und bedarf eines Zusatzengagements von myclimate und auch der Bereitschaft unserer Kunden, dafür auch mehr zu bezahlen.
Welche Herausforderungen müssen wir als Branche in den nächsten Jahren lösen, um Vertrauen und Wirkung weiter zu stärken?
Wir müssen uns weiterhin immer wieder hinterfragen, wir als myclimate, aber auch alle anderen Akteure im Markt: wo können wir besser werden und noch genauer sein, aber auch, wo können wir mehr Impact für das Klima, die Umwelt und die Bevölkerung schaffen. Was sind die Verbesserungen, die schnell möglich sind, aber auch auf längere Sicht anhalten und etwas ändern. Die Standards müssen die Qualität ständig erhöhen und den neuesten Erkenntnissen anpassen, ohne die Planungssicherheit durch ständige Anpassungen zu gefährden und durch zu konservative Annahmen die weniger profitable Maßnahme abzuwürgen. Der Kunde muss bereit sein, für Qualität einen entsprechenden Preis zu zahlen und dabei nicht nur Ratings anzuschauen, sondern auch hinsehen und mit uns diskutieren, was die Projekte vor Ort bewirken und wie diese Mehrwert in verschiedenste Richtung hervorbringen. Gleichzeitig müssen wir alle noch enger mit den Kunden zusammenarbeiten, zuhören, wo sie Herausforderungen im komplexen Umfeld von Klimaschutz und Reportingpflichten haben und ihnen aufzeigen, wie wir sie auf diesem Wege mit verschiedensten Lösungen begleiten können.
Und zum Schluss die One-Million-Dollar-Frage: Warum sollten Unternehmen auch künftig Verantwortung für Emissionen ausserhalb ihrer eigenen Wertschöpfungskette übernehmen?
Weil es wichtig ist. In der eigenen Wertschöpfung macht ein Engagement total Sinn und ist auf lange Sicht genau das richtige. Wir begleiten Kunden auf diesem Weg, aber die Erfahrung zeigt, wie schwierig dies in einem globalisierten Wirtschaftssystem sein kann und wie lange es dauern kann, Maßnahmen wirksam umzusetzen. Kurzfristig Verantwortung für die bestehenden Emissionen zu übernehmen, indem man andere Projekte finanziell unterstützt, ist daher unglaublich wichtig, um der Dringlichkeit des Problems gerecht zu werden. Und weil mir die Projekte eine Herzensangelegenheit sind: Auch wenn man dies nicht als Netto-Null-Verpflichtung und -Vorbereitung sehen will, sind diese Projekte extrem wichtig! Man finanziert und ermöglicht damit so viel Wirkung in den lokalen Communities und Regionen. Leider geht dies nicht, aber eigentlich möchte ich am liebsten alle auf einen Projektbesuch schicken…